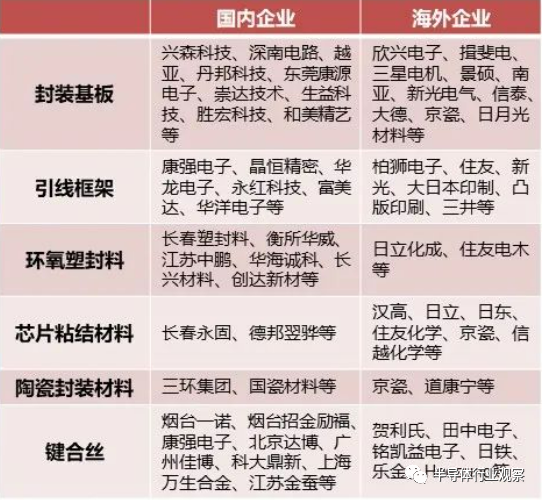
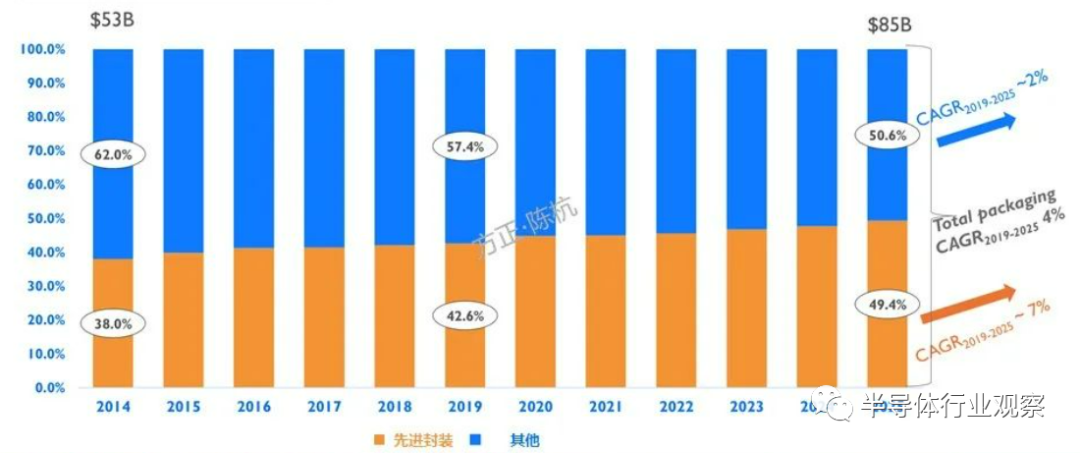
据2020年统计数据,半导体封装材料主要为封装基板,占比为33%,其次分别为引线框架17%、键合线16%、封装树脂15%、陶瓷材料12%、芯片粘接4%。 封装基板作为特种印制电路板,是将较高精密度的芯片或者器件与较低精密度的印制电路板连接在一起的基本部件。随着新型高密度封装形式的出现,电子封装的许多功能正逐渐部分或全部的由封装基板来承担。 封装基板始于日本,随后延伸至韩国和中国台湾,三个地区市占率合计超过90%。近年来,日本封装基板公司已逐渐退出和缩小规模,主攻高端产品,以Ibiden(揖斐电)、Shinko(新光电气)、Kyocera(京瓷)等为代表的日本公司技术实力较强,占据着在封装基板中利润最大的CPU封装所需基板的主要市场,在所有其他封装基板类别中,中国台湾和韩国的供应商占据市场主导地位。 整体来看,封装材料市场较为分散,大陆厂商在键合丝、环氧塑封料、引线框架市场中具备一定影响力,国产率水平较高,但是在封装基板、芯片粘接材料方面与国际领先企业差距依旧较大。 近年来在电子基板中,高密度多层基板占比越来越大,在先进封装中的运用越来越广泛。根据Yole数据显示,全球封装收入年复合增长率为4%,其中先进封装市场的年复合增长率达7%,预计到2025年先进封装收入将达到422亿美元,封装市场占比接近50%。 基于封测市场的整体发展趋势,先进封装材料未来成长空间将超过传统封装材料,适用于3D封装、倒装以及扇出型封装的材料将快速增长。 综合来看,我国半导体材料业经过过去的发展,各细分领域都有所突破,但产品整体上仍集中在中低端领域,市占率较低。 晶圆制造材料方面,日本在大尺寸硅片与光刻胶领域几乎处于垄断地位,电子气体也被欧美日等大企业联合垄断。芯片封装材料方面,基板和引线框架主要由日韩、中国台湾的企业占据主导,键合线虽然大部分在国内生产,但是外资品牌厂商仍然占据大部分的市场份额。 根据公开数据,目前很多关键的半导体材料国产化率还不到10%,在一些技术壁垒非常高的领域甚至不足5%。反过来看,这也意味着半导体材料的国产化空间非常大。 受贸易战影响,芯片的国产化替代已经成为必然趋势。作为产业上游的半导体材料,也属于“卡脖子”的关键技术,需要尽快实现国产替代。 而中国半导体材料的快速发展离不开相关产业政策的支持。 国家半导体产业大基金一期就已经投资了国内硅片龙头沪硅产业,二期更是把半导体材料作为重点投资领域,继续加大了对沪硅产业的投资,此外还新增了电子气体供应商派瑞特种气体、光刻胶供应商宁波南大广电、电子级磷酸供应商兴福电子以及封装基板供应商深南电路的投资。大基金二期覆盖硅片、电子气体、光刻胶、高纯试剂以及基板等关键环节,表明国家在不断提高对半导体材料领域的重视程度。 大基金之外,近年来国家还推出了一系列政策来促进半导体材料行业的发展。