软件-芯片协同优化
在应用系统推动芯片创新这个大背景下,系统软件配合芯片的针对性优化,也是一个重要的方向。从苹果公司开始,现在很多电子产品公司,从手机到电动车,都已经在发展自己的软硬件一体化生态,这种一体化生态不仅仅是商业模式,更重要的是软件可以针对自己的硬件平台进行针对性优化,给终端用户提供更好的体验。甚至在AI类芯片上,Tesla和Nvidia等公司连核心数据结构都做了软硬件一体化的创新。这种级别的优化,是需要覆盖多种应用的通用芯片和通用平台所必然无法平衡的。
当然,从系统出发的多维创新EDA和半导体流程,不仅仅有以上这些角度。列举以上内容,仅仅是为了说明,5nm及以下的超级工艺及其配套全流程EDA工具,当然是中国产业发展的长期目标。但是,在这些长期发展目标之外,也有足够多、足够好、市场足够大的技术领域,让国内芯片设计业、制造业和EDA产业公司有机会在自己擅长的领域逐步发展,在中短期内得到市场和客户的认可。要达到这个目标,国产芯片和EDA公司,需要时刻保持系统化思维,一切从系统优化出发,才能在后摩尔时代打造最优的EDA和芯片设计流程。
造还是买?
国际EDA巨头成长过程的收购历史,经常被国内作为参考。但我们也要注意到,收购对象主要是美国本土公司和少数欧洲公司。其背景是随着半导体产业在欧美国家的快速发展,诞生了一批EDA工具来填补空白的新兴市场,在此过程中逐渐发生了产业整合,大鱼吃小鱼。当时被收购的这些公司,绝大部分都已经有了自己成功的EDA工具产品,有些甚至已经是行业重量级上市公司,产品已经有广泛市场。比如Magma被Synopsys收购时,已经是当时的全球第四大EDA公司。因此,EDA巨头公司们的并购史,实际上是美国为主导的EDA产业在特定的快速发展时期内部整合的缩影,很多资金、技术、团队是同源的,也需要收购者自身有很强的产业主导能力,不是“靠收购买成了产业巨头”这么简单。
而当前的EDA产业环境,半导体设计、验证、制造流程已经非常成熟,如果将Ansys包括在内,四大EDA巨头公司已经形成绝对垄断,在资金、技术、客户方面都有优势。他们在近年来的并购方向上已经转向扩展业务范围为主。垄断性的产业环境意味着全球新兴EDA公司的数量质量都不一样,再完全参考过去巨头们的全球并购成长史,希望靠并购获取核心的EDA产业链技术,有刻舟求剑的意味。
除了产业环境变化,国际政治环境也发生了变化。2018年,美国国家安全委员会阻止美国半导体测试公司Xcerra Corp以5.8亿美元出售给中国半导体投资基金湖北鑫炎。2021年,意大利政府否决了深圳创疆投资控股有限公司收购一家总部位于米兰的半导体设备公司LPE。此外还有更多国内公司收购欧美半导体、EDA等高科技公司被政府强制干预的案例。法规方面,美国于2018年通过《外国投资风险审查现代化法案》(FIRRMA Act),并于2020年发布了针对FIRRMA的最终实施细则,其中半导体领域的有关“敏感技术”首当其冲成为监管的重点。以美国为例,跨境半导体收购案从2015年后呈明显的减少趋势(下图中蓝色数据)。
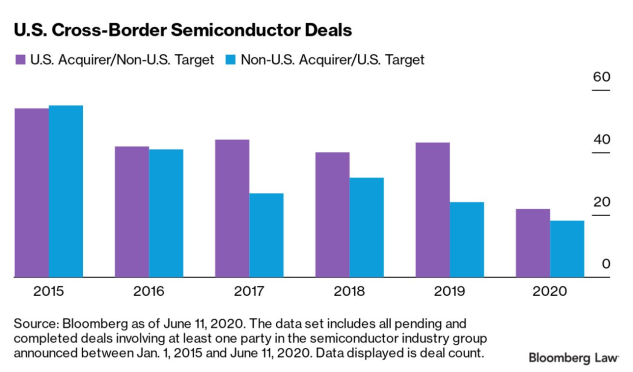
以上事实充分说明:认为“EDA工具可以靠收购国外公司,我们自己做好整合”的思路,跟过去那种“我们自己只要做好应用系统整合设计,核心芯片和EDA都可以采购国外产品”的思路,本质上并无区别。这种思路在当前的产业、政治、经济环境下,已经不可能实现。国内多家国际巨头级产业公司,在EDA、芯片等核心技术上被卡住命脉,被迫退出部分市场,就是前车之鉴。
综合来看,一定时期内,对外收购只能作为一种辅助性手段,在一部分创新领域中收购技术、产品和团队,扩展国内EDA公司的能力。但要靠收购获取EDA核心技术来完整化国产EDA产业链,必然是难以实现的。国产EDA们还是要立足自研为主、拓展合作的基本路线,以细分功能工具为基点,从点到面在EDA这个相当长的链条上逐步扩张。
低头做事
为什么EDA是可以自研的?相比高端半导体制造工艺中的一些核心设备,比如EUV光刻机,其中有很多理论点和工程实现属于“机密”,后来者需要长期摸索。而EDA工具链上大部分的点工具,其核心理论、基本流程和功能都是公开的,甚至不少工具有开源实现,过去已经有很多芯片完全基于开源EDA工具实现了低端工艺全设计流程。那为什么商业EDA工具仍然处于极其重要的地位,还成了“卡脖子”技术?首先因为EDA和芯片设计流程天然是一个超级复杂、成本很高的系统级工程,开发一个单点工具,解决一个或几个EDA流程中的点需求,实现基本功能,并不是非常困难的工作。但是硬件芯片设计和制造的投入越来越高,也越来越依赖EDA工具,因此设计团队对工具的要求不仅仅是“能用”,而是“好用”、“实现最高效率”,需要EDA工具帮助实现从系统需求到前后端实现的反复迭代、设计、验证,这个过程不仅仅要求每个工具的性能、功能达到最好的效率,同时还要求各工具之间有紧密的配合协同,尤其后端工具与制造流程还要有紧密配合。
因此,EDA单点工具要进行性能的极限优化、功能做到全面、质量稳定可靠、支持真实项目的高效开发,是困难的工作,需要长期耐心的投入、与客户设计的磨合。而发展多个互相配合的EDA工具,通过彼此的功能、接口协调,把客户的整个设计流程变得更加自动和智能,有效缩短商业客户商业芯片产品的设计周期和成本,是更加困难的工作。国内很多EDA公司,目前正从单点或多点工具可用的第一阶段,向工具极限优化和多EDA工具协同、并向客户提供高价值技术方案的第二阶段过渡,以实现真正的国产替代。
应该清醒认识到,这个第二阶段的发展需要更多的决心,每一个点工具可能都需要几十人规模以上的研发和方案工程师投入。对比Synopsys等巨头在EDA工具上有几千人的投入(不包括IP部分),才能支持其基本覆盖全EDA流程的产品规模。从基点到全链,形成全流程的EDA不是一朝一夕能完成的,不能脱离最基本的商业逻辑和技术逻辑。目前国内EDA从市场规模、人才规模、基础积累方面,都还需要更多脚踏实地的投入,低头做事,一点点完成核心技术研发,形成核心竞争力。
转变思想
芯片产业诞生在上世纪五六十年代,之后的20多年都是以IBM、Intel这样的独立设备制造商(IDM)为核心逐步发展的。在IDM的内部,芯片设计、制造都是互相合作的不同部门,而EDA更只是服务于从芯片到系统的一系列工具和团队。一直到80年代后期台积电成立,以及90年代基于RTL的设计流程逐渐成熟,芯片产业才逐渐发生EDA、设计、制造、封装的互相独立。到2000年代,除了Intel等极少数IDM外,独立芯片厂商已经处于各行业核心地位,例如手机行业几乎是围着高通等少数厂商的CPU打转,“有什么样的芯片可用”这个问题是那个时代所有下游系统厂商整日关心的。而EDA也逐渐独立,三大美国厂商在20年内迅速崛起,成为一个独立、重要而且地位显赫的行业,EDA工具和芯片制造厂甚至可以在关键时刻一把卡死下游巨头厂商。
但是,科技和产业有其发展规律,芯片成为整个系统的核心和创新中心,EDA成为卡脖子技术,下游系统厂商必然会转身将命脉控制在自己手中。在过去的十年特别是最近四五年,我们已经看到这种明显的趋势,即系统应用厂商直接参与和控制芯片的定义、设计、制造,并将其纳入自己的生态系统。这种转变代表着未来的趋势,即包括了EDA工具和芯片设计的电子设计领域,必然要回归其诞生之初的使命:以软硬件融合的复杂电子系统为核心,服务于系统应用需求。虽然分离的产业链条不会完全回到IDM模式中去,但是EDA和芯片作为一个整体,需要反过来整日思考“下游系统客户有什么样的需求”,以需求为核心、以服务为理念去打磨自己的产品。过去曾经有行业人士围绕云计算提出过EDAaaS (EDA as Service)的概念,而国内厂商芯华章科技也曾在2021年发布的《EDA 2.0白皮书》中,提出“电子设计服务化,Electronic Design as a Service”,即EDaaS。EDAaaS和EDaaS,笔者更加赞同EDaaS,虽然只是一个字母的差别,但体现出了以芯片为核心还是以系统为核心的关键区别, 同时也体现出EDA行业应该从产品思想向服务思想的转变:EDA不是天然独立存在的最终用户产品,它与芯片设计、验证、制造是本质一体的电子设计,是为最终用户产品、为人服务的上游环节。转变思想,扎根和服务于中国强大而健壮的下游系统产业,并走向世界,是国内上游电子设计相关厂商的根本生存之道。
免责声明:
以上内容源于网络公开信息,仅用于行业内的交流与学习。文章为作者个人观点,不代表深圳市睿悦投资控股集团有限公司(以下简称“睿悦投资”)立场。如因作品内容、版权等存在问题,请于本文刊发30日内联系我们,我们将立即删除相关内容。